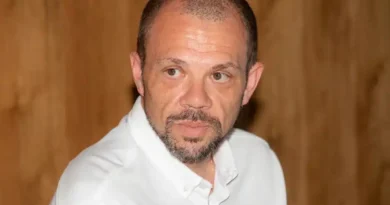
Ramón Valiente, director de banca y seguros de DXC: “La principal necesidad de los bancos es ganar agilidad sin perder solidez”
El sector bancario afronta un punto de inflexión donde la prioridad es ganar agilidad sin perder solidez. Para responder a las exigencias regulatorias, la IA y los nuevos ecosistemas digitales, DXC Technology ha lanzado DXC CoreIgnite. Esta plataforma de orquestación nativa en la nube permite a las entidades conectar su core bancario tradicional con servicios de terceros y fintechs, reduciendo la complejidad operativa e impulsando la innovación de forma segura. Hablamos sobre ella con Ramón Valiente, Director de Banca y Seguros de la compañía.
Entrevista con Ramón Valiente, director de banca y seguros de DXC
¿Cómo calificaría la situación de las TI del sector bancario en la actualidad?
La banca se encuentra en un punto de inflexión tecnológico. Durante los últimos años las entidades han avanzado con éxito en digitalización, automatización y experiencia de cliente, pero ahora el foco se está desplazando hacia la modernización de las plataformas que sostienen el negocio.
Los bancos necesitan responder con rapidez a nuevos modelos de pagos, exigencias regulatorias, ecosistemas de partners y expectativas de clientes cada vez más digitales. Esto obliga a evolucionar arquitecturas que fueron diseñadas para priorizar estabilidad y volumen transaccional, pero no necesariamente para integrarse con la velocidad que exige el mercado actual.
En nuestra experiencia, el reto no es tanto sustituir lo que funciona como reducir la complejidad acumulada durante años para ganar agilidad sin comprometer la resiliencia, la seguridad ni la continuidad operativa. Y no hablamos de algo abstracto. DORA ya es una realidad para las entidades financieras, los pagos inmediatos se han convertido en una prioridad regulatoria en Europa y la irrupción de la IA está elevando el valor estratégico de los datos que residen en los sistemas core. Todo ello obliga a evolucionar capacidades tecnológicas mientras una parte importante de los recursos sigue destinada a mantener infraestructuras críticas que soportan el negocio cada día.
¿Cuáles son las principales necesidades que tiene y cuáles son los principales retos que debe afrontar?
Desde mi punto de vista, la principal necesidad de los bancos es ganar agilidad sin perder solidez. El sector opera sobre infraestructuras críticas que exigen máximos niveles de disponibilidad, seguridad y cumplimiento, pero al mismo tiempo debe responder a nuevos competidores, nuevas expectativas de cliente y nuevos modelos de negocio.
El reto está en evolucionar esa tecnología para que sea más abierta, flexible y preparada para trabajar en ecosistemas digitales, sin tener que replantear constantemente sistemas que siguen siendo esenciales para la operativa diaria. La clave no es sustituir lo que existe, sino construir sobre ello capacidades que permitan innovar más rápido, reducir complejidad y aprovechar mejor el valor de los datos y de las inversiones realizadas durante años. A ello se suman tres retos de los que se habla menos: la escasez de talento en tecnologías legacy, el coste creciente de la deuda técnica acumulada y la calidad del dato, convertida en el prerrequisito de cualquier estrategia de IA.
¿Qué representa el lanzamiento de DXC CoreIgnite para el catálogo de soluciones bancarias de DXC Technology y qué necesidad cubre?
CoreIgnite responde a una necesidad que vemos de forma recurrente en el sector, la de acelerar la innovación sin abordar complejos programas de sustitución del core bancario.
La plataforma incorpora una capa de orquestación que permite conectar sistemas core con ecosistemas fintech, plataformas de pago, servicios financieros embebidos y nuevas capacidades digitales desde una arquitectura abierta y escalable.
En cuanto a la principal necesidad que cubre CoreIgnite, yo diría que es ayudar a los bancos a cerrar la brecha entre la velocidad a la que evoluciona el mercado y la estabilidad que exige su operativa diaria. Las entidades necesitan incorporar nuevas capacidades digitales, colaborar con terceros y lanzar nuevos servicios con mayor agilidad, pero sin comprometer la seguridad, la fiabilidad y la resiliencia de sus sistemas core. A diferencia de las capas de integración tradicionales, CoreIgnite no pide al banco reemplazar nada ni construir a medida: activa lo que ya tiene. Y no es teoría: los primeros despliegues con partners de BNPL y de activos digitales ya están en marcha, operativos desde la propia app del banco.
CoreIgnite se define como una plataforma de orquestación de ingresos nativa en la nube. ¿En qué consiste exactamente este concepto?
La mejor forma de entenderlo es pensar en una capa inteligente situada entre el core bancario y los servicios externos. Podríamos compararla con un enchufe universal: el banco se conecta una sola vez y, a partir de ahí, puede ir “enchufando” nuevos servicios —pagos, financiación, activos digitales— sin necesidad de comenzar desde cero cada uno de los proyectos.
Tradicionalmente, cada nueva capacidad requería conexiones específicas con múltiples sistemas, lo que generaba complejidad, dependencia tecnológica y mayores costes de mantenimiento. CoreIgnite introduce una capa de orquestación basada en arquitecturas cloud-native, APIs y procesamiento en tiempo real que permite coordinar servicios, partners y procesos desde una plataforma común.
Esto facilita la reutilización de capacidades, simplifica la integración de nuevos servicios y permite escalar la innovación de una manera mucho más eficiente.
Cuando hablamos de orquestación de ingresos también hablamos de ayudar a los bancos a monetizar mejor activos que ya poseen, como cuentas, pagos, depósitos o capacidades financieras, incorporándolos a nuevos modelos de negocio y nuevos ecosistemas digitales. Un ejemplo concreto: imagine un cliente que acaba de pagar una compra con su tarjeta y su banco le ofrece, desde la propia app, fraccionarla en cuotas. Esa operación genera nuevos ingresos para la entidad —intereses y comisiones— utilizando las cuentas y los sistemas que el banco ya tiene, sin necesidad de infraestructura nueva. Ese es el espíritu de la orquestación de ingresos: cada transacción puede convertirse en una oportunidad de negocio, ya sea cobrando por operación o compartiendo los ingresos con los partners.
Uno de los grandes problemas es su dependencia de sistemas legacy que son imprescindibles en su operativa. ¿Implementar CoreIgnite supone reemplazar estos sistemas?
No. De hecho, uno de los principios fundamentales de CoreIgnite es precisamente evitar que los bancos tengan que reemplazar sistemas críticos para poder innovar. La realidad del sector es que los sistemas core continúan desempeñando una función esencial y siguen procesando el negocio principal de las entidades. La cuestión no es reemplazarlos necesariamente, sino permitir que convivan con arquitecturas más modernas.
Nuestra visión es que la modernización debe ser progresiva. CoreIgnite actúa como una capa de desacoplamiento que permite introducir nuevas capacidades digitales sin alterar continuamente el core bancario. Esto reduce riesgos, protege las inversiones existentes y facilita una evolución tecnológica mucho más sostenible.
DXC CoreIgnite está optimizado tanto para su plataforma central DXC Hogan como para entornos no Hogan. ¿Cómo garantiza la plataforma la interoperabilidad en bancos que operan con otras plataformas bancarias?
La interoperabilidad fue un requisito de diseño desde el primer momento. La realidad tecnológica de la banca es heterogénea. Existen múltiples plataformas core, arquitecturas híbridas y entornos que han evolucionado durante décadas. Por eso CoreIgnite se ha desarrollado bajo un enfoque API-first y basado en servicios desacoplados, y no como declaración de intenciones, sino apoyado en estándares que la industria reconoce: ISO 20022 en pagos, el modelo de arquitectura bancaria BIAN y las APIs de open banking impulsadas por la regulación europea, junto con la integración por eventos en tiempo real.
La plataforma hace de “traductor universal” entre el core del banco —sea Hogan o cualquier otro— y los servicios externos: habla el idioma de cada sistema, de modo que la entidad puede añadir nuevas capacidades sin quedar atada a una tecnología concreta.
Esto proporciona a las entidades una mayor flexibilidad para evolucionar su arquitectura tecnológica a largo plazo y evita condicionar las decisiones de modernización futuras.
¿En qué medida acorta CoreIgnite el time-to-market de un nuevo servicio financiero?
Hoy el mercado exige a los bancos responder con mucha más agilidad que hace unos años. El desafío es que detrás de cada nuevo servicio existen integraciones, pruebas, procesos regulatorios y múltiples equipos trabajando de forma coordinada. Y en banca eso no puede hacerse sacrificando ni la seguridad ni la estabilidad.
Lo que aporta CoreIgnite es una forma mucho más sencilla de incorporar nuevas capacidades sobre la infraestructura existente. Al disponer de una capa común de orquestación, las entidades evitan tener que empezar de cero cada vez que quieren conectar un nuevo servicio o un nuevo partner. En la práctica, esto significa pasar de proyectos que antes duraban meses a lanzamientos en cuestión de semanas. Un ejemplo: un producto de buy now pay later puede llegar a estar operativo en plazos muy reducidos, apoyándose en la infraestructura que el banco ya tiene. Y hay algo más: el cuello de botella no siempre es técnico. Los procesos de riesgos, cumplimiento y aprobación de producto pesan tanto como la integración, y ahí la plataforma también ayuda, al ofrecer controles y marcos reutilizables ya gobernados.
Al final, hablamos de algo muy simple, menos tiempo conectando sistemas y más tiempo lanzando servicios que respondan a las necesidades del mercado y de los clientes. Pero para mí hay algo igual de importante ya que no se trata solo de ir más rápido, sino de innovar con más confianza y con menos riesgo para el negocio.
La plataforma da soporte a servicios basados en activos digitales y stablecoins. ¿Están los bancos españoles y europeos preparados para adoptar esta tecnología de forma masiva o hay barreras regulatorias?
Estamos viendo un interés creciente por parte de las entidades financieras, especialmente a medida que se clarifica el marco regulatorio europeo. Sin embargo, creo que todavía es pronto para hablar de una adopción masiva. En banca, la tecnología por sí sola nunca es suficiente. Tiene que venir acompañada de seguridad jurídica, modelos operativos sólidos y una propuesta de valor clara para el negocio y para el cliente. Y ese marco ya existe: MiCA está plenamente en aplicación, el régimen piloto europeo permite experimentar con la tokenización de instrumentos financieros y el euro digital ya tiene calendario: el BCE prevé un ejercicio piloto a partir de mediados de 2027. La regulación ha dejado de ser una incógnita para convertirse en un terreno de juego definido.
Los bancos europeos están analizando activamente las oportunidades que pueden ofrecer los activos digitales, las stablecoins o la tokenización, pero lo están haciendo con la prudencia que caracteriza a una industria donde la confianza es un activo fundamental. Por eso veremos avances progresivos y vinculados a casos de uso concretos antes que despliegues generalizados.
Desde nuestra perspectiva, el verdadero desafío no está tanto en incorporar estas tecnologías como en integrarlas de forma segura y eficiente dentro de los procesos y plataformas existentes. Las entidades buscarán soluciones que les permitan explorar nuevas capacidades manteniendo los niveles de control, cumplimiento normativo y resiliencia operativa que exige la actividad financiera.
Al orquestar datos y flujos entre fintechs y el core bancario, ¿qué medidas de seguridad y cumplimiento regulatorio incorpora CoreIgnite para proteger la información sensible?
En banca, la seguridad y el cumplimiento regulatorio no pueden ser una capa adicional que se incorpora al final del proyecto. Tienen que formar parte del diseño desde el primer momento, especialmente cuando hablamos de conectar el core bancario con terceros y nuevos ecosistemas financieros. En la práctica, esto se traduce en medidas concretas: cifrado y tokenización de los datos sensibles, segregación de entornos y una gestión del riesgo de terceros alineada con lo que la regulación ya exige, empezando por DORA -que obliga precisamente a mantener un registro de proveedores TIC y a gobernar esa relación-, las directrices de externalización de la EBA y estándares de referencia como ISO 27001, SOC 2 o PCI-DSS allí donde aplican.
Precisamente uno de los beneficios de un modelo de orquestación como CoreIgnite es que permite gestionar esas interacciones de una forma mucho más controlada. En lugar de multiplicar integraciones punto a punto, la plataforma proporciona un marco común para gestionar accesos, trazabilidad, monitorización y gobierno de los flujos de información.
Esto no solo mejora la visibilidad sobre cómo circulan los datos entre la entidad y sus partners, sino que también ayuda a reducir la complejidad operativa y los riesgos asociados a la proliferación de integraciones independientes.
Al final, en banca la innovación solo tiene sentido si va acompañada de control, seguridad y cumplimiento. Por eso, para las entidades financieras, mantener la gobernanza sobre los datos y los procesos es tan importante como la propia capacidad de innovar.
Powered by WPeMatico